51
Witam szanowne grono.
Jako, że czasy idą coraz cięższę i trzeba coraz bardziej zaciskać pasa wpadłem na pomysł podzielenia się z wami moimi sposobami na zaoszczędzenie.
Proszę żeby każdy kto ma jakiś patent podzielił się w komenatrzu.


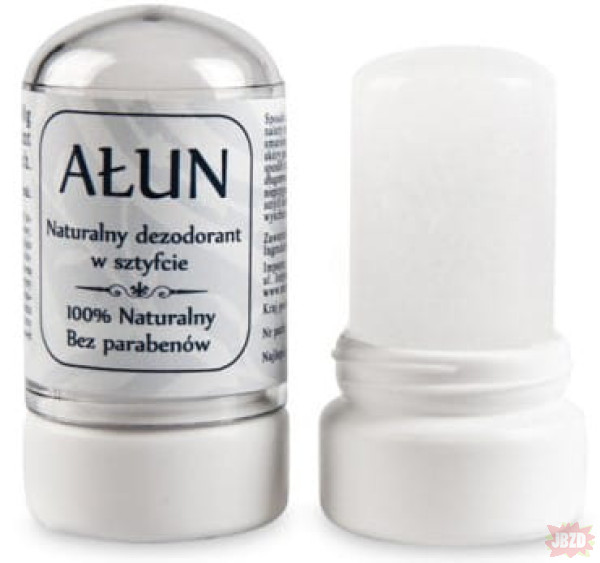
1. Ałun.
To jest jakiś tam minerał który likwiduje przykre zapachy, ja to stosuje jako antyperspirant. 
Wychaczyłem w rossmanie na promce za 7 zł.
Wystarczy go namoczyć i rozprowadzić po pachami.
 Bezzapachowy nie brudzi ubrań.
Swój kupiłem w okolicach lutego i jestem dopiero w połowie.
Produkty na których można zaoszczędzić
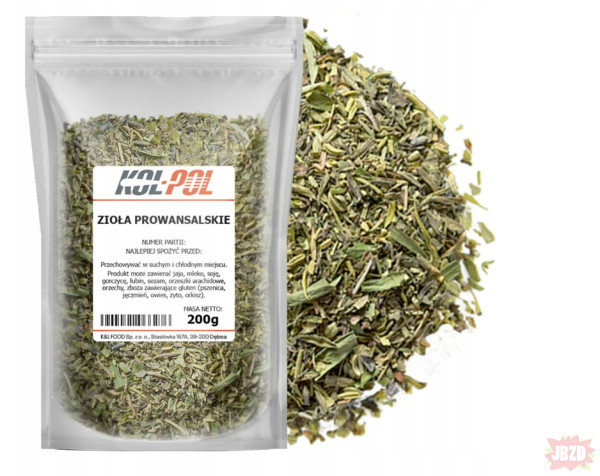
2. Przyprawy kupowane na wagę.
Ja akurat najczęściej kupuje zioła prowansalskie, cynamon, papryka mielona.

Na przykładzie ziół prowansalskich. Kupujecie np. Kamisa za 3 zł paczkę 10 gramową. Za kilogram wychodzi 300 zł.
Na allegro, paczka 200 gr wychodzi około 8 zł tj. około 40 zł za kg.
Tak nas jebią na takich podstawowych produktach.
Matematykę pozostawiam wam.
Ja akurat korzystam z polskiej firmy KOL-POL z Dębicy.
Mają szeroki wybór i dobrej jakości, może jedynie pieprz czarny ziarnisty jest kiepski ale to moje zdanie, proszę się nie sugerować.
Produkty na których można zaoszczędzić
3. Leki
Tu akurat jest spory wybór ale raz na jakiś czas robię zamówienie przez sklep internetowy np. Gemini.
Głupi Amol duża buetlka 250 ml w internecie po 37 zł, w aptekach stacjonarnych powyżej 50 zł. I tak jest na wielu pozycjach.
W pracy się zbieramy i powyżej iluś tam zł jest przesyłka gratis.

Dodatkowo są strony typu Apetline.pl gdzie można zamówić lek np. na receptę i na drugi dzień jest do odebrania stacjonarnie, bodajże jeżeli się zamówi do godziny 15 to na drugi dzień. I tu uwaga nie po cenie jaką ma apteka tylko taka jaka jest w internecie.
4. Papier toaletowy.
Tu już moja wariacja ale się podzielę. 
Zauważyłem, że wystarczy 5x listków żeby dobrze dupę podetrzeć.
Najpierw biorę 3x a później docieram tymi dwoma.

Dodatkowo staram się srać zawsze w pracy, ewentualnie jak rano mi się chce to niosę do roboty.
Może się wydawać śmieszne komuś ale każdy grosz się liczy.
Obrazek zwinięty kliknij aby rozwinąć ▼
12
Znowu się spotykamy tutaj na tym że będę gadał o tym jak być biednym trochę mniej. Wyciągniecie z tego co chcecie. 

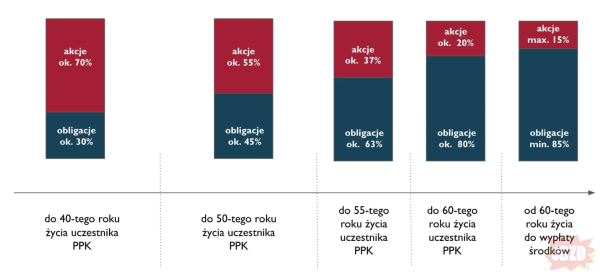
Wcześniej opisywałem obligacje teraz przeskoczymy sobie parę rozdziałów do przodu. Mianowicie mając 18lat mamy więcej lat do przeżycia niż osoba która ma 65lat, statystycznie. Czyli w wieku 18lat możemy mieć większe ryzyko np. zakładziki, lotto i inne zdrapki. Mając 65 lat chcemy mieć kaszkę i pielęgniarkę. Większości nie chcemy tracić pieniędzy bo ciężko na nie pracowaliśmy przez 40lat. Poniżej przestawiłem to jak funduszę z PPK radzą sobie z ryzykiem. Do 40 roku życia co ty nazbierasz to będzie jakieś drobniaki więc większość pakują w bardzije ryzykowne instrumenty stracą 1000zł zejdą do 700zł spokojnie odrobią to później na innych akcjach później. Tylko później jak miałby odrobić 100 000zł nie daliby rady na rynku więc jak się nazbiera już duża pula w PPK a ty będziesz osobą po 50-tce to przenoszą większość do obligacji na spokojne zwiększanie puli pieniędzy.
finansowo 5
To samo tyczy się rynków finansowych mając 18 lat miałem 100% w akcjach. Czym są akcje? Papiery wartościowe które przedstawiają wartość danego przedsiębiorstwa, jak masz wystarczająco dużo to możesz mieć realny wpływ na spółkę. Teraz coraz więcej czytam, oglądam i wiem że to jest że to nie jest tak dobre rozwiązanie. Bo mając obsunięcie kapitału 30-60% bardzo mocno siada na twoją psychike i ma się duże wachania nastróju. Co może powodowac uzależnienia od tego podejścia. Natomiast z drugiej co można mieć za majątek w wieku 18lat. Rower po bracie, 3 pary skarpet i zegarek z komunii. Jesteś to wstanie odrobić w jeden miesiąc. Ale każda strata boli niestety podwójnie.
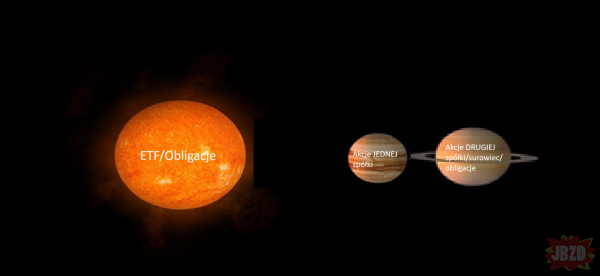
Więc to robić jak dać sobie z tym radę, znalazłem strategię, która jest stosowana przez wiele osób zajmującymi się rynkiem kapitałowym tzn. Core-Satelite. Strategia ta przewiduję utrzymanie części portfela pasywnej i części aktywnej w akcjach, które poprawiają wyniki częsci pasywnej portfela.
finansowo 5
Opiszę ją szczegółowo następnym razem.

Pamiętajcie, że ten tekst ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi on porady inwestycyjnej w rozumieniu przepisów prawa. Wszystkie decyzje finansowe podejmujesz na własne ryzyko. Inwestowanie wiąże się z ryzykiem utraty części lub całości kapitału
Obrazek zwinięty kliknij aby rozwinąć ▼
44
Dzisiaj chciałbym się odnieść do poduszki finansowej którą każdy pownnien mieć jeżeli chcę w jakiś sposób zabezpieczyć się przed nieszczęśliwymi wypadkami. Odkłdają co miesiąc na koncie nawet 500zł jesteśmy w jakiś sposób poprawić swoją sytuacje finansową.
Oprócz kont bankowych czy oszczędnościowych mamy możliwość oszczędzania swoich pieniędzyna obligacjach tylko nie każde obligacje są sobie równe. 

Z ustawy o obligacjach: Obligacja jest papierem wartościowym emitowanym w serii, w którym emitent stwierdza, że jest dłużnikiem właściciela obligacji, zwanego dalej "obligatariuszem", i zobowiązuje się wobec niego do spełnienia określonego świadczenia.

Czyli kupujemy papier wartościowy np. 100zł i zapewniają nas że za rok będziesz mógł sprzedać te 100zł za np. 106zł.
finansowo 4
Mamy różne obligacje korporacyjne jak i skarbowe/państwowe. Pierwsze charakteryzują się tym że mają większe ryzyko niż pierwsze jednak mają lepszą stopę zwrotu, tzn Państwo nie chroni nas przed tym jak firma nie będzie wstanie kupić od ciebie obligacji i Bankowy Fundusz Gwarancyjny nie ochroni przed bankructwem firmy w której mamy obligacje.

Obligacje skarbowe są to papiery wartościowe wytwarzanie przez 
państwo i ryzyko jest bardzo małe gdyż państwo musiałoby zbakrutwoać aby nie byli wstanie zapłacić tyle ile oczekujesz, zmienili date wykupu obligacji. Zyski są również niskie względem niskiego ryzyka.


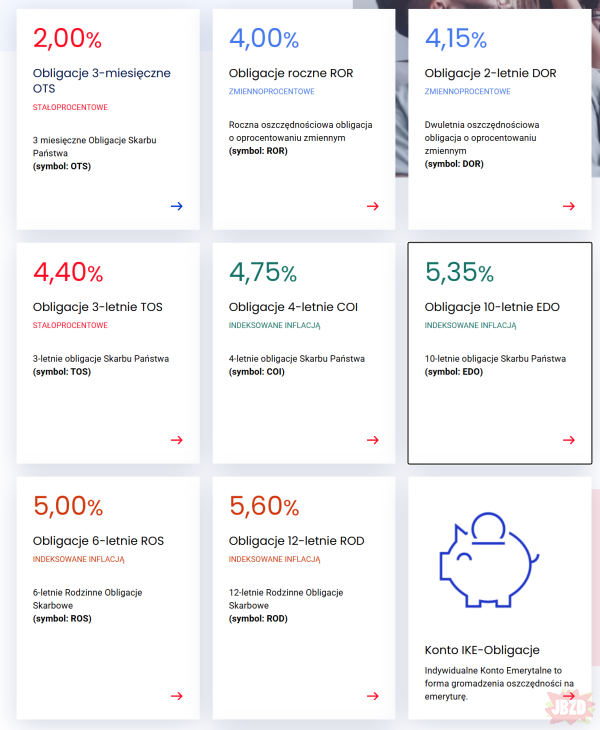
Poniżej przedstawiłem aktualną ofertę obligacji dla każego
finansowo 4
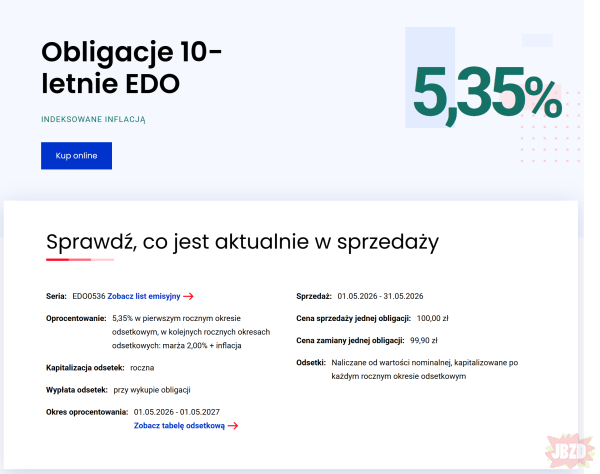
Najlepsze są dla mnie obligacje 10-letnie chodź inne również dobrze się sprawdzają. Oprocentowanie na nich przez pierwszy rok to 5,35% w pierwszym rocznym okresie odsetkowym(rok od kupienia obligacji), w kolejnych rocznych okresach odsetkowych: marża 2,00% + inflacja. Procent w drugim okresie jest liczony już od (5,35%*suma twoich obligacji od pierwszego dnia zakupu)*(2,00+inflacja w porzednim roku kalendarzowym). To nam daje naprawdę dobrę narzędzie obrony przed inflacją, a nawet ją pokonać poprzez kolejne okresy odsetkowe.
finansowo 4
Obligacje 6-letnie i 12-letnie są dla  beneficjentów programu realizowanego na mocy ustawy z dnia 11 lutego 2016 r. o pomocy państwa w wychowywaniu dzieci. Oprocentowanie przy takich obligacjach to 5,60% w pierwszym rocznym okresie odsetkowym, w kolejnych rocznych okresach odsetkowych: marża 2,50% + inflacja, z roczną kapitalizacją odsetek.
Obligacje oprócz tego, że można je wykorzystać do inwestowania swoich środków to jeszcze pieniądze ulokowane w nich środków nie powoduje, że one są zamrożone można je sprzedać po upływie 5 dni roboczych od złożenia dyspozycji. Koszt wcześniejszej sprzedaży wiąże się z kosztami 0,70zł za obligacje. aby zakupić obligacje potrzebujecie rachunku rejestrowalnego do tego musicie skorzystać z ofert banków PKO Banku Polskiego oraz Banku Pekao S.A.

Nie robie promocji jednak ww. banki mają wyłączność na obligacje skarbowe.

Pamiętajcie, że ten tekst ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi on porady inwestycyjnej w rozumieniu przepisów prawa. Wszystkie decyzje finansowe podejmujesz na własne ryzyko. Inwestowanie wiąże się z ryzykiem utraty części lub całości kapitału
Obrazek zwinięty kliknij aby rozwinąć ▼
6
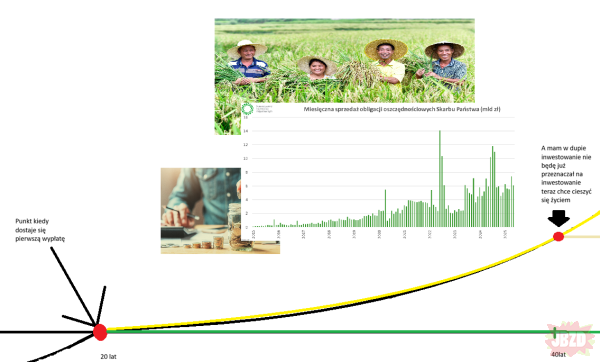
Cześć, chciałbym przedstawić to na czym mi zależy ciągle systematycznie dodając kolejne materiały. Nie będę wstawiał tylko grafiki ale też opiszę poszczególne etapy.
finansowo 3
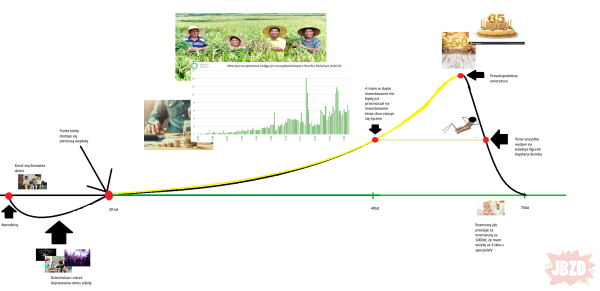
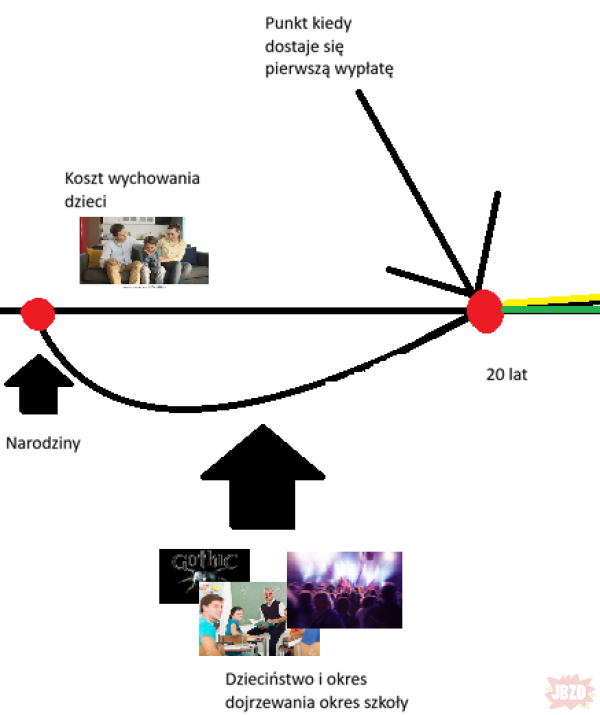
Pierwszy w naszym życiu jest etap zdobywania nowych znajomości nowych umiejętności i pierwszej pracy. Jesteś kosztem swojego przyszłego potencjału. Dla tego też warto już na wczesnych etapach życia przygotować sobie jakiś plan. Zółta linia oznacza ilość inwestycji. Tutaj się rodzą pierwsze oszczędności 200zł nie zrobią z ciebie Warrena Buffetta ale pozowlą dostrzeć sens w twoich oszczędnościach.
finansowo 3
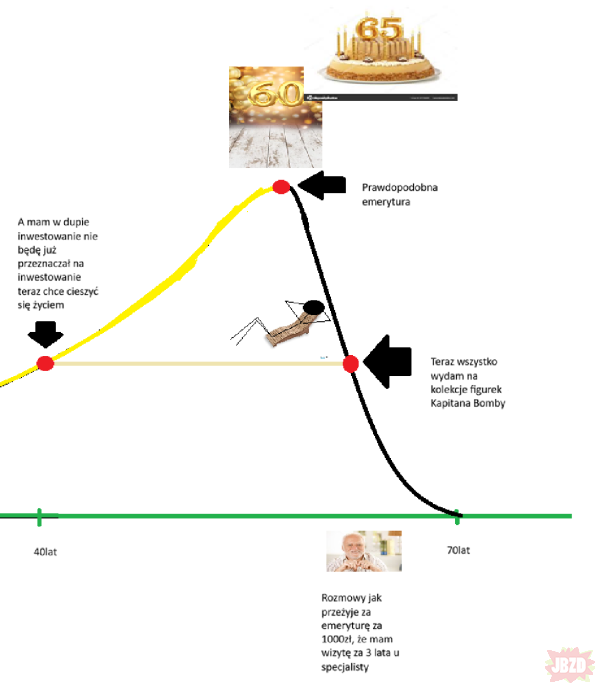
Drugi etap to jest już przedział czasowy, w którym ukształtowane jest naszę życie i możemy decydować czego od niego oczekujemy  możemy zacząć od 20 roku życia i inwestować do końca życia albo na pewnym etapie stwierdzić że już mi wystarczy i nie wpłacać kolejnych pieniędzy na konto inwestycyjne. Najlepiej żyjąc i ciesząc się z tego co już uzbierałem. chciałbym tu zaznaczyć że im więcej zbierzemy tym wiekszą kule pieniędzy uzbieramy a ona będzie się jeszcze bardziej powiększała, myślę tutaj o efekcie kuli śnieżnej.
finansowo 3
Ktoś się zapyta, po co? Skoro i tak na końcu umrę, nie będę potrzebował tych pieniędzy? Oczwiście, że pięniądze nie mają znaczenia po śmierci dla ciebie ale to czy umrzesz spełniając siebie, w sposób jaki chcesz nie będzie satysfakcjonujące? Osobiście wolałbym umrzeć w miejscu na moich warunkach, niż z powodu, iż nie było mnie stać na ogrzewanie, jedzenie, albo leki.
Zielona linia pokazuje jak może wyglądać życie osoby która pracuje od poniedziałku, do niedzieli, od wypłaty i tak do emerytury z Zus za niecałe 2200 zł przy dobrych wiatrach.
Czarna linia to element życia z tego co się oszczędziło przez całe życie.
finansowo 3
Kończę swój materiał kto będzie chciał niech skorzysta. Ważne są nasze cele, dla kogo to robimy i co z tego będziemy mieli, czyli cały nasze nastawienie na to jak chcemy żeby wyglądało nasze życie. Teraz podchodzę do inwestowania jak do drzewka umiejętności dzięki którym odblokowałem kolejne ścieżki rozwoju.

Pozdrawiam, i do następnego materiału.
Obrazek zwinięty kliknij aby rozwinąć ▼
0.083633899688721