
10
Tych, którzy dołączyli teraz do tej imprezy, aby nie dopuścić do powstania kaca, informuję, że jest to piąta część artykułu o Nestle.
Jeżeli za ten swój chłopski ryj dostaniecie od jakiejś laski mocne 2/10, to znaczy, że musi ona zmienić kryteria oceniania: zakola +4, bieda +4 i już jest 10/10. Mniej więcej tak działa Nutri-Score. Wielu z was zapewne zastanawiało się, jakim sposobem płatki śniadaniowe Nestle mają Nutri-Score A lub B, i co się stało, że się „zesrało”, bo pomysł na taką prostą klasyfikację produktów jest moim zdaniem całkiem spoko – o ile jest dobrze zrobiony.
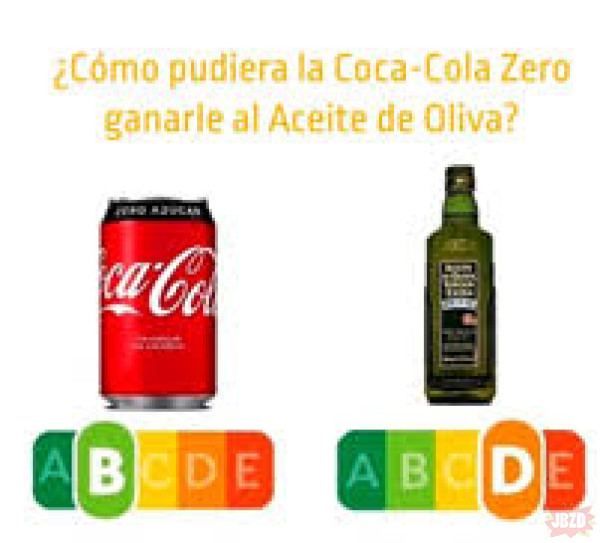
Wprowadzono takie oznakowanie najpierw we Francji jako dobrowolne, a potem osiągnęło sukces również w innych krajach, aż zajęła się nim Komisja Europejska. I oczywiście zleciał się tam cały przemysł spożywczy, aby lobbować w tej kwestii. Nutri-Score jest algorytmem: przyznaje punkty i odejmuje – im mniej punktów ma produkt, tym lepiej. Algorytm nie lubi cukru, tłuszczów nasyconych czy soli, a za to lubi białko, błonnik czy słodziki. Ale jest mu obojętny stopień przetworzenia produktu.
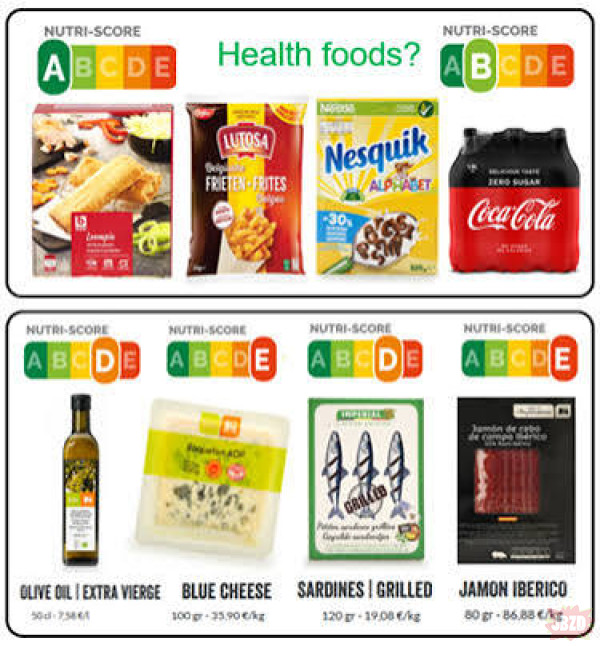
Czyli do podłych płatków kategorii D, które mają 30 gramów cukru na 100 gramów produktu, możemy dodać kilka gramów białka (np. z serwatki lub roślin strączkowych), błonnika pszennego albo owsianego, 12 gramów cukru zamienimy na słodzik – i już mamy zieloną kategorię A, a tak naprawdę dalej jemy ten sam syf. Dla przykładu: baton ze słodzikami, białkiem i długą litanią składu będzie miał kategorię A lub B, a czekolada gorzka 85%, która byłaby dla nas nieporównywalnie lepsza, będzie miała kategorię D.
Czyli do podłych płatków kategorii D, które mają 30 gramów cukru na 100 gramów produktu, możemy dodać kilka gramów białka (np. z serwatki lub roślin strączkowych), błonnika pszennego albo owsianego, 12 gramów cukru zamienimy na słodzik – i już mamy zieloną kategorię A, a tak naprawdę dalej jemy ten sam syf. Dla przykładu: baton ze słodzikami, białkiem i długą litanią składu będzie miał kategorię A lub B, a czekolada gorzka 85%, która byłaby dla nas nieporównywalnie lepsza, będzie miała kategorię D.
Trochę zmieńmy temat. Skoro praca dzieci czy niewolnictwo w Afryce nikogo nie dziwi, a korporacje lubią niskie ceny surowców i nie lubią, jak ktoś im na ręce patrzy – zwłaszcza w krajach rozwiniętych – to wyobraźcie sobie, jak niektórym zrobiło się ciepło, gdy 26 czerwca 2019 roku Corporate Accountability Lab opublikowała raport „The Children Behind Our Peanuts” mówiący o przymusowej pracy… w USA.
Na farmach orzeszków ziemnych w Arizonie udało się udokumentować w tym raporcie co najmniej 12 nieletnich w wieku od 12 do 17 lat. Posiadano zdjęcia, materiały wideo, kopie dokumentów. Ujawniono, do których korporacji trafiał ten towar, a także od razu zbierano dowody, dlaczego wszystkie kontrole i służby zawiodły.
Pracowników rekrutowano między innymi w Meksyku czy Gwatemali, przemycano ich przez granicę i kierowano na farmy, zastraszano i zmuszano do pracy pod pozorem spłaty fikcyjnego długu. Dokładne dane o skali zatrudnienia były ciężkie do ustalenia ze względu na strach, izolację oraz dużą rotację. Ofiary pracowały na farmie rok, góra dwa, a potem były zastępowane nowymi, co utrudniało dotarcie do nich. Z zeznań wynika, że na jednej farmie mogło pracować do 50 osób, z czego większość stanowili nieletni.
Pierwsza odpowiedź Nestle ukazała się w ciągu 48 godzin – ogłoszono wstrzymanie zakupów od dostawcy Signature Snacks w związku z poważnymi zarzutami. I z konkretów to tyle. Następnie był etap szoku z powodu tego, co zrobił „ich dostawca”, potwierdzono, że mają system kontroli i wymagają od dostawców przestrzegania przepisów. Dlaczego system audytów zawiódł? Bo był zły od samego początku – ale przynajmniej był tani w realizacji.
Audyty realizowała firma zewnętrzna, sprawdzano tylko ostatnie ogniwo, czyli magazyny i biura, a do tego o kontroli informowano z miesięcznym wyprzedzeniem. Firma miała sporo czasu, żeby posprzątać, zorganizować spacer po zakładzie, dać spreparowane dokumenty i podstawić kilka osób na kontrolowane rozmowy. Na szczeblu federalnym skazano kilka osób za handel ludźmi i przymusową pracę. Korporacje, w tym Nestle, nie poniosły prawnych konsekwencji – oprócz negatywnego PR. Zobowiązały się do wprowadzenia bardziej restrykcyjnych kontroli całych łańcuchów dostaw, które miały być od teraz niezapowiedziane.
Pracowników rekrutowano między innymi w Meksyku czy Gwatemali, przemycano ich przez granicę i kierowano na farmy, zastraszano i zmuszano do pracy pod pozorem spłaty fikcyjnego długu. Dokładne dane o skali zatrudnienia były ciężkie do ustalenia ze względu na strach, izolację oraz dużą rotację. Ofiary pracowały na farmie rok, góra dwa, a potem były zastępowane nowymi, co utrudniało dotarcie do nich. Z zeznań wynika, że na jednej farmie mogło pracować do 50 osób, z czego większość stanowili nieletni.
Pierwsza odpowiedź Nestle ukazała się w ciągu 48 godzin – ogłoszono wstrzymanie zakupów od dostawcy Signature Snacks w związku z poważnymi zarzutami. I z konkretów to tyle. Następnie był etap szoku z powodu tego, co zrobił „ich dostawca”, potwierdzono, że mają system kontroli i wymagają od dostawców przestrzegania przepisów. Dlaczego system audytów zawiódł? Bo był zły od samego początku – ale przynajmniej był tani w realizacji.
Audyty realizowała firma zewnętrzna, sprawdzano tylko ostatnie ogniwo, czyli magazyny i biura, a do tego o kontroli informowano z miesięcznym wyprzedzeniem. Firma miała sporo czasu, żeby posprzątać, zorganizować spacer po zakładzie, dać spreparowane dokumenty i podstawić kilka osób na kontrolowane rozmowy. Na szczeblu federalnym skazano kilka osób za handel ludźmi i przymusową pracę. Korporacje, w tym Nestle, nie poniosły prawnych konsekwencji – oprócz negatywnego PR. Zobowiązały się do wprowadzenia bardziej restrykcyjnych kontroli całych łańcuchów dostaw, które miały być od teraz niezapowiedziane.
Kolejną rzeczą, którą korporacje się brzydzą, są podatki. W tej części postaram się wyjaśnić, na czym polegają fikołki fiskalne, które sprawiały, że robiąc biznes na całym świecie, nie płaci się podatków nigdzie – oczywiście na przykładzie Nestle. Każdy słyszał, że Luksemburg jest rajem podatkowym, ale jego wyjątkowość nie polegała tylko na niskich stawkach podatkowych, a na tajnych ustaleniach między korporacją i urzędem skarbowym, które na wiele lat z góry określają sposób opodatkowania.
Nestle przeniosło do Luksemburga większość własności intelektualnej (czyli np. spółki, które były właścicielami marek takich jak Nescafé czy KitKat) i dług, o którym później. Te luksemburskie spółki licencjonowały marki z powrotem do oddziałów operacyjnych Nestlé na całym świecie (w Niemczech, Brazylii, USA itd.). Oddziały te płaciły więc opłaty licencyjne (royalties) za użycie marki do spółki w Luksemburgu. Te opłaty stanowiły koszt uzyskania przychodu w kraju operacyjnym, znacząco obniżając tam podatek dochodowy. To była pierwsza forma redukcji opodatkowania.
Druga natomiast wyjaśnia kwestię wspomnianego wcześniej długu. Luksemburska spółka Nestlé zaciągała pożyczkę na międzynarodowym rynku i pożyczała te pieniądze swoim spółkom-córkom w innych krajach (np. we Francji). Francuska spółka płaciła odsetki od tej pożyczki do Luksemburga. Te odsetki były dla Francji kosztem podatkowym, obniżając zyski i podatek we Francji. Luksemburska spółka, otrzymawszy odsetki, sama mogła odliczyć od podatku odsetki płacone bankom od oryginalnej pożyczki. Często dzięki „tax rulingowi” odsetki otrzymywane i płacone były niemal równe, prowadząc do zerowego opodatkowania tego przepływu w Luksemburgu.
Nestle przeniosło do Luksemburga większość własności intelektualnej (czyli np. spółki, które były właścicielami marek takich jak Nescafé czy KitKat) i dług, o którym później. Te luksemburskie spółki licencjonowały marki z powrotem do oddziałów operacyjnych Nestlé na całym świecie (w Niemczech, Brazylii, USA itd.). Oddziały te płaciły więc opłaty licencyjne (royalties) za użycie marki do spółki w Luksemburgu. Te opłaty stanowiły koszt uzyskania przychodu w kraju operacyjnym, znacząco obniżając tam podatek dochodowy. To była pierwsza forma redukcji opodatkowania.
Druga natomiast wyjaśnia kwestię wspomnianego wcześniej długu. Luksemburska spółka Nestlé zaciągała pożyczkę na międzynarodowym rynku i pożyczała te pieniądze swoim spółkom-córkom w innych krajach (np. we Francji). Francuska spółka płaciła odsetki od tej pożyczki do Luksemburga. Te odsetki były dla Francji kosztem podatkowym, obniżając zyski i podatek we Francji. Luksemburska spółka, otrzymawszy odsetki, sama mogła odliczyć od podatku odsetki płacone bankom od oryginalnej pożyczki. Często dzięki „tax rulingowi” odsetki otrzymywane i płacone były niemal równe, prowadząc do zerowego opodatkowania tego przepływu w Luksemburgu.
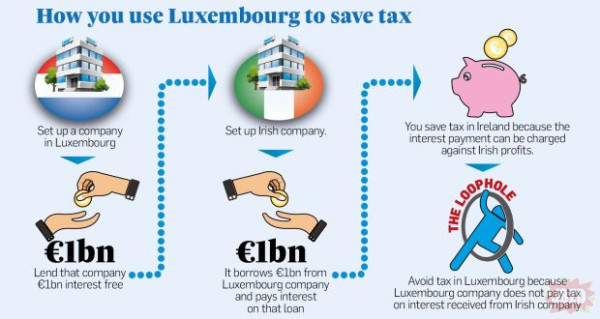
Efekt: zysk „znikał” z Francji (gdzie faktycznie była prowadzona działalność), a w Luksemburgu był neutralizowany przez odliczenia. Tym samym podatek nie został zapłacony nigdzie. To właśnie tzw. hybrid loan arrangement. Sprawa wypłynęła w 2014 roku dzięki tzw. „Luksemburg Leaks” i dotyczyła też innych korporacji, między innymi Amazona czy Fiata.
Skala operacji w latach 2009–2011: sama spółka Nestec Finance International przelała przez Luksemburg ponad 9 miliardów USD w formie pożyczek wewnątrzgrupowych, generując ogromne odliczenia podatkowe dla oddziałów na całym świecie. Zatwierdzenie przez władze dokumenty pokazywały, że skomplikowane schematy były wcześniej zatwierdzane na piśmie przez luksemburskie władze podatkowe (np. przez późniejszego szefa Komisji Europejskiej, Jean-Claude'a Junckera). Były one zatem legalne z punktu widzenia prawa luksemburskiego, ale kwestionowane z punktu widzenia etyki i zasad uczciwej konkurencji w UE.
Obecne przepisy zostały zmienione i chyba częściowo faktycznie spełniają swoją funkcję, ponieważ Nestle przeniosło dużą część własności intelektualnej z powrotem do Szwajcarii, a spółka Nestec Finance International została zlikwidowana pod koniec 2022 roku.
Skala operacji w latach 2009–2011: sama spółka Nestec Finance International przelała przez Luksemburg ponad 9 miliardów USD w formie pożyczek wewnątrzgrupowych, generując ogromne odliczenia podatkowe dla oddziałów na całym świecie. Zatwierdzenie przez władze dokumenty pokazywały, że skomplikowane schematy były wcześniej zatwierdzane na piśmie przez luksemburskie władze podatkowe (np. przez późniejszego szefa Komisji Europejskiej, Jean-Claude'a Junckera). Były one zatem legalne z punktu widzenia prawa luksemburskiego, ale kwestionowane z punktu widzenia etyki i zasad uczciwej konkurencji w UE.
Obecne przepisy zostały zmienione i chyba częściowo faktycznie spełniają swoją funkcję, ponieważ Nestle przeniosło dużą część własności intelektualnej z powrotem do Szwajcarii, a spółka Nestec Finance International została zlikwidowana pod koniec 2022 roku.
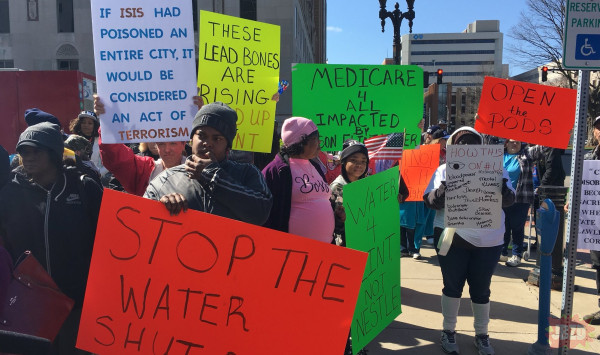
Skaczę po tematach, ale miałem jeszcze wrócić do sprawy poboru wody w Michigan w 2014 roku. W mieście Flint doszło do skażenia wody ołowiem, a także bakteriami Legionella. Przez rok bagatelizowano temat, doprowadziło to do zatrucia ołowiem tysięcy dzieci oraz 12 potwierdzonych ofiar śmiertelnych bakterii. W ramach ciekawostki: już w 2014 roku koncern GM zaprzestał używania w swoich zakładach wody z Flint, ponieważ powodowała ona korozję części. W styczniu 2016 roku gubernator Rick Snyder ogłosił stan wyjątkowy. Sprawą zaczęły interesować się FBI, Kongres USA i media ogólnokrajowe.
Nestle nie miało żadnego udziału w skażeniu wody, ale niedaleko od Flint pompowało sobie beztrosko wodę za zawrotną opłatą 200 dolarów rocznie, podczas gdy mieszkańcy mieli jedne z najdroższych rachunków za wodę w USA, która dodatkowo była zatruta (sytuacja została opanowana dopiero w 2024 po zakończeniu całkowitej wymiany sieci wodociągowej). Sytuacja zaogniła się w 2015 za sprawą Michigan Department of Environmental Quality, który całkowicie zawalił sprawę z wodą w mieście. Blisko stutysięczne miasto przez lata było zmuszone do stosowania wody butelkowanej i dowożonej z zewnątrz, a wyżej wspomniany urząd wydał od ręki zgodę dla Nestle na zwiększenie poboru wody z 250 do 400 galonów na minutę, które w dalszym ciągu płaciło jedynie 200 dolarów rocznie. Dodatkowo była to opłata za wydanie pozwolenia, a sama woda była darmowa. Dopiero po bardzo silnej presji Nestle zaczęło nieodpłatnie przekazywać wodę mieszkańcom.
Sprawa Flint i Nestlé stała się areną debaty o tym, czy woda jest prawem człowieka, czy towarem, który można prywatyzować i sprzedawać z zyskiem. Rola Nestlé jest w tym kontekście rolą symboliczną i porównawczą. Firma stała się ucieleśnieniem systemowej hipokryzji i nierówności: podczas gdy jedni (mieszkańcy Flint) są zmuszeni płacić krocie za zatrutą wodę i polegają na darowiznach wody butelkowanej, inni (korporacja) mogą niemal bezkosztowo eksploatować ten sam publiczny zasób dla zysku, przy cichym przyzwoleniu tych samych władz, które zawiodły obywateli.
Sprawa Flint i Nestlé stała się areną debaty o tym, czy woda jest prawem człowieka, czy towarem, który można prywatyzować i sprzedawać z zyskiem. Rola Nestlé jest w tym kontekście rolą symboliczną i porównawczą. Firma stała się ucieleśnieniem systemowej hipokryzji i nierówności: podczas gdy jedni (mieszkańcy Flint) są zmuszeni płacić krocie za zatrutą wodę i polegają na darowiznach wody butelkowanej, inni (korporacja) mogą niemal bezkosztowo eksploatować ten sam publiczny zasób dla zysku, przy cichym przyzwoleniu tych samych władz, które zawiodły obywateli.
Koniec części piątej.