
Wiedza
5 m
44
Dzisiaj chciałbym się odnieść do poduszki finansowej którą każdy pownnien mieć jeżeli chcę w jakiś sposób zabezpieczyć się przed nieszczęśliwymi wypadkami. Odkłdają co miesiąc na koncie nawet 500zł jesteśmy w jakiś sposób poprawić swoją sytuacje finansową.
Oprócz kont bankowych czy oszczędnościowych mamy możliwość oszczędzania swoich pieniędzyna obligacjach tylko nie każde obligacje są sobie równe.
Z ustawy o obligacjach: Obligacja jest papierem wartościowym emitowanym w serii, w którym emitent stwierdza, że jest dłużnikiem właściciela obligacji, zwanego dalej "obligatariuszem", i zobowiązuje się wobec niego do spełnienia określonego świadczenia.
Czyli kupujemy papier wartościowy np. 100zł i zapewniają nas że za rok będziesz mógł sprzedać te 100zł za np. 106zł.
Oprócz kont bankowych czy oszczędnościowych mamy możliwość oszczędzania swoich pieniędzyna obligacjach tylko nie każde obligacje są sobie równe.
Z ustawy o obligacjach: Obligacja jest papierem wartościowym emitowanym w serii, w którym emitent stwierdza, że jest dłużnikiem właściciela obligacji, zwanego dalej "obligatariuszem", i zobowiązuje się wobec niego do spełnienia określonego świadczenia.
Czyli kupujemy papier wartościowy np. 100zł i zapewniają nas że za rok będziesz mógł sprzedać te 100zł za np. 106zł.
Mamy różne obligacje korporacyjne jak i skarbowe/państwowe. Pierwsze charakteryzują się tym że mają większe ryzyko niż pierwsze jednak mają lepszą stopę zwrotu, tzn Państwo nie chroni nas przed tym jak firma nie będzie wstanie kupić od ciebie obligacji i Bankowy Fundusz Gwarancyjny nie ochroni przed bankructwem firmy w której mamy obligacje.
Obligacje skarbowe są to papiery wartościowe wytwarzanie przez
państwo i ryzyko jest bardzo małe gdyż państwo musiałoby zbakrutwoać aby nie byli wstanie zapłacić tyle ile oczekujesz, zmienili date wykupu obligacji. Zyski są również niskie względem niskiego ryzyka.
Poniżej przedstawiłem aktualną ofertę obligacji dla każego
Obligacje skarbowe są to papiery wartościowe wytwarzanie przez
państwo i ryzyko jest bardzo małe gdyż państwo musiałoby zbakrutwoać aby nie byli wstanie zapłacić tyle ile oczekujesz, zmienili date wykupu obligacji. Zyski są również niskie względem niskiego ryzyka.
Poniżej przedstawiłem aktualną ofertę obligacji dla każego
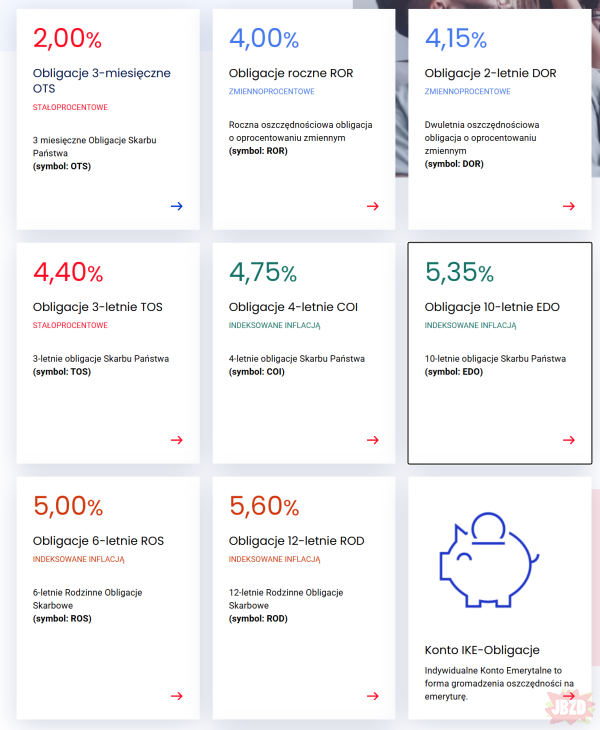
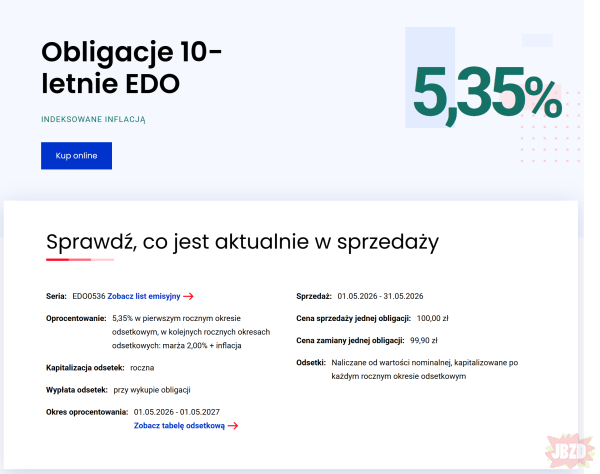
Najlepsze są dla mnie obligacje 10-letnie chodź inne również dobrze się sprawdzają. Oprocentowanie na nich przez pierwszy rok to 5,35% w pierwszym rocznym okresie odsetkowym(rok od kupienia obligacji), w kolejnych rocznych okresach odsetkowych: marża 2,00% + inflacja. Procent w drugim okresie jest liczony już od (5,35%*suma twoich obligacji od pierwszego dnia zakupu)*(2,00+inflacja w porzednim roku kalendarzowym). To nam daje naprawdę dobrę narzędzie obrony przed inflacją, a nawet ją pokonać poprzez kolejne okresy odsetkowe.
Obligacje 6-letnie i 12-letnie są dla beneficjentów programu realizowanego na mocy ustawy z dnia 11 lutego 2016 r. o pomocy państwa w wychowywaniu dzieci. Oprocentowanie przy takich obligacjach to 5,60% w pierwszym rocznym okresie odsetkowym, w kolejnych rocznych okresach odsetkowych: marża 2,50% + inflacja, z roczną kapitalizacją odsetek.
Obligacje oprócz tego, że można je wykorzystać do inwestowania swoich środków to jeszcze pieniądze ulokowane w nich środków nie powoduje, że one są zamrożone można je sprzedać po upływie 5 dni roboczych od złożenia dyspozycji. Koszt wcześniejszej sprzedaży wiąże się z kosztami 0,70zł za obligacje. aby zakupić obligacje potrzebujecie rachunku rejestrowalnego do tego musicie skorzystać z ofert banków PKO Banku Polskiego oraz Banku Pekao S.A.
Nie robie promocji jednak ww. banki mają wyłączność na obligacje skarbowe.
Pamiętajcie, że ten tekst ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi on porady inwestycyjnej w rozumieniu przepisów prawa. Wszystkie decyzje finansowe podejmujesz na własne ryzyko. Inwestowanie wiąże się z ryzykiem utraty części lub całości kapitału
Nie robie promocji jednak ww. banki mają wyłączność na obligacje skarbowe.
Pamiętajcie, że ten tekst ma charakter wyłącznie informacyjny i edukacyjny. Nie stanowi on porady inwestycyjnej w rozumieniu przepisów prawa. Wszystkie decyzje finansowe podejmujesz na własne ryzyko. Inwestowanie wiąże się z ryzykiem utraty części lub całości kapitału